オフィシャルブログ

日別アーカイブ: 2026年10月3日

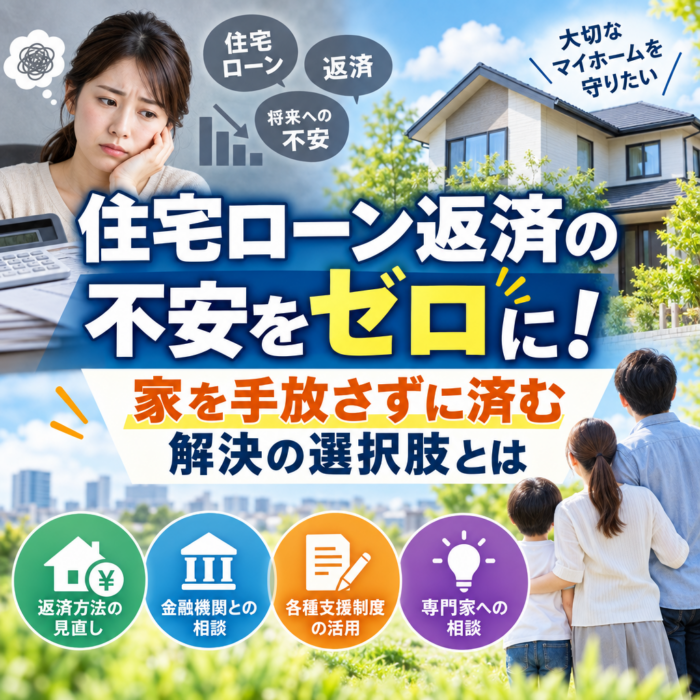
住宅ローン返済の不安をゼロに!家を手放さずに済む解決の選択肢とは

住宅ローン返済の不安をゼロに!家を手放さずに済む解決の選択肢とは

住宅ローン返済の不安を解消し、大切な住まいを守るために

長年住み慣れた我が家は、単なる不動産以上の価値を持つ「生活の基盤」です。しかし、昨今の物価高騰や実質賃金の伸び悩み、そして長らく続いた低金利時代の終焉を予感させる金利動向の変化により、住宅ローンの返済に強い不安を抱く方が急増しています。一度返済が滞れば家を失うのではないかという恐怖は、精神的な余裕を奪い、家族の平穏を脅かします。

しかし、返済が苦しくなったからといって、即座に「競売」や「退去」が確定するわけではありません。現在の不動産市場や金融情勢において、家を手放さずに済むための多角的な選択肢が用意されています。重要なのは、問題が深刻化する前に正しい情報を得て、適切なタイミングで行動を起こすことです。本記事では、返済不安をゼロにするための実践的なステップと、住み続けるための具体的な解決策を詳しく解説します。

「返済が苦しい」と感じた瞬間が、最善の対策を打てる最後のチャンスです。一人で抱え込まず、制度や仕組みを正しく理解することから始めましょう。

現状分析:なぜ今、住宅ローンの返済不安が高まっているのか

日本の金融政策は大きな転換期を迎えています。日本銀行によるマイナス金利政策の解除に伴い、変動金利型の住宅ローンを利用している世帯では、将来的な金利上昇による返済額の増加が現実味を帯びてきました。統計によると、新規借入者の約7割から8割が変動金利を選択しており、わずか1%の金利上昇でも、総返済額が数百万円単位で膨らむ計算になります。

また、ライフステージの変化も大きな要因です。定年退職後の収入減少、予期せぬ病気、あるいは子どもの教育費増大など、借入当初には予想できなかった支出が家計を圧迫します。このような背景から、住宅ローンの返済不安は一部の人に限った問題ではなく、多くの持ち家世帯が直面しうる普遍的なリスクとなっているのです。現状を正確に把握し、家計のキャッシュフローを再点検することが、解決への第一歩となります。

金利上昇が家計に与える具体的なインパクト

例えば、3,000万円を35年返済、金利0.5%で借り入れている場合、金利が1.5%に上昇するだけで、月々の返済額は約1.4万円増加します。年間では約17万円の負担増となり、これが20年、30年と続く影響は無視できません。こうした数字を具体的に算出することで、漠然とした不安を「具体的な課題」へと変換し、対策を練ることが可能になります。

選択肢1:金融機関との交渉による「リスケジュール」

返済が一時的に困難になった場合、まず検討すべき選択肢は、現在借り入れを行っている金融機関への相談です。これを「リスケジュール(条件変更)」と呼びます。銀行側にとっても、債務者が自己破産して債権が回収不能になるよりは、条件を変更してでも完済してもらう方がメリットがあるため、真摯な相談には応じてくれるケースが多いのが実情です。

リスケジュールで具体的に行われる処置には、以下のようなものがあります。これらを組み合わせることで、月々の負担を劇的に軽減できる可能性があります。

  • 返済期間の延長:完済時期を遅らせることで、毎月の返済額を減らす方法です。
  • 一定期間の元金据え置き:利息のみの支払いとし、元金の返済を一時的に猶予してもらう措置です。
  • ボーナス払いの見直し:ボーナス支給額の減少に合わせて、毎月の返済に組み込む比率を調整します。

ただし、リスケジュールはあくまで「支払いの先送り」であり、総返済額は増加する点に注意が必要です。また、一度リスケジュールを行うと、完済するまで新たな借り入れ(教育ローンやマイカーローンなど)が難しくなる「信用情報への影響」も考慮しなければなりません。一時的な収入減が原因であれば、非常に有効な手段となります。

関連記事:銀行へのリスケジュール相談を成功させるための準備リスト

選択肢2:低金利ローンへの「借り換え」と固定金利への移行

もし現在のローン金利が市場相場よりも高い場合、他の金融機関へ住宅ローンを借り換えることで、返済不安を根本から解消できる可能性があります。特に10年以上前にローンを組んだ方や、金利の見直しを行っていない方は、借り換えによって総返済額を数百万円単位で削減できるケースが少なくありません。

借り換えを検討する際の目安は、一般的に以下の3つの条件を満たす場合と言われています。これらに該当する場合は、シミュレーションを行う価値が十分にあります。

  1. ローン残高が1,000万円以上ある
  2. 残りの返済期間が10年以上ある
  3. 現在の金利と借り換え後の金利差が0.5%以上ある

また、今後の金利上昇を懸念している場合は、変動金利から全期間固定金利へ借り換えることで、将来の支払額を確定させるという戦略も有効です。月々の支払額が多少上がったとしても、「これ以上増えない」という安心感を得ることは、精神的な返済不安をゼロにするための大きな助けとなります。借り換えには諸費用(事務手数料や登記費用)がかかるため、費用対効果を厳密に算出することが重要です。

選択肢3:家を手放さずに住み続ける「セール・アンド・リースバック」

「住宅ローンの返済は限界だが、どうしても今の家に住み続けたい」という切実な願いを叶える画期的な仕組みが、セール・アンド・リースバックです。これは、自宅を専門の不動産会社などに売却し、売却代金で住宅ローンを一括完済した上で、買主と賃貸借契約を結んでそのまま住み続けるという手法です。

この方法の最大のメリットは、所有権は失うものの、引越しをすることなく現在の生活環境を維持できる点にあります。近所に知られることなく資金調達ができ、固定資産税や修繕積立金の負担もなくなります。将来的に余裕ができた際に、家を買い戻す(買戻権)特約を付けることも可能です。

項目 通常の売却 セール・アンド・リースバック
住居の継続 不可(退去が必要) 可能(そのまま住める)
住宅ローンの完済 売却代金で充当 売却代金で充当
毎月の支出 なし(新居の家賃のみ) 家賃(リース料)の支払い
固定資産税 なし なし(所有者ではなくなるため)

注意点としては、家賃が発生すること、および売却価格が市場価格の7割〜8割程度になる傾向があることです。しかし、競売による強制退去を避けるための強力な選択肢として、近年利用者が急増しています。特に高齢者世帯や、子どもの学区を変えたくない子育て世代にとって、住み慣れた家を守るための「最後の砦」となり得ます。

実践的なアドバイス:家計の見直しと保険の活用

住宅ローンの問題は、単独で存在するのではなく、家計全体のバランスの中にあります。返済に窮した際、真っ先に検討すべきは「固定費の削減」です。通信費、保険料、サブスクリプションサービスなど、無意識に支払っている費用を徹底的に洗い出しましょう。特に、住宅ローンを組む際に加入した「団体信用生命保険(団信)」と、個人で加入している生命保険の内容が重複しているケースは非常に多いです。

また、火災保険や地震保険のプラン見直しも有効です。補償内容を精査し、現在の建物価値に合わせた適切なプランに変更することで、年間数万円の節約になることもあります。こうした小さな積み重ねが、月々の返済余力を生み出し、返済不安を和らげる原動力となります。

公的支援制度の活用を忘れない

失業や病気によって返済が困難になった場合、自治体の「住居確保給付金」などの公的支援が受けられる可能性があります。また、自然災害の影響で返済が滞った場合には、「自然災害による被災ローン減免制度」という特別な枠組みも存在します。これらの制度は、自ら申請しなければ適用されません。困ったときはまず、お住まいの地域の役所や法テラスなどの相談窓口を活用しましょう。

事例紹介:返済危機を乗り越えた2つのケース

解決策をより具体的にイメージするために、実際に住宅ローン返済の不安を解消した事例を紹介します。成功の鍵は、いずれも「早期の決断」にありました。

ケースA:借り換えと固定費削減で月5万円の負担軽減

40代の会社員Bさんは、子どもの進学に伴う教育費増大により、月々の返済が苦しくなりました。当初は貯金を切り崩していましたが、限界を感じて専門家に相談。結果、金利1.2%のローンから0.4%のローンへ借り換えを行い、同時に不要な生命保険を解約。月々の返済額が3万円減り、保険料の削減分と合わせて月5万円の余裕が生まれました。家を手放すことなく、子どもの教育資金も確保できた成功例です。

ケースB:リースバックで老後の生活資金を確保

定年退職後、年金収入だけではローンの支払いが困難になった70代のCさん夫婦。家を売って老人ホームに入ることも考えましたが、住み慣れた地域を離れたくないという強い希望がありました。そこでセール・アンド・リースバックを選択。売却代金でローンを完済し、手元に残った資金を生活費に充てることで、家賃を払いながらも安心して暮らし続けることができています。

失敗するパターンの多くは、「なんとかなるだろう」と放置し、銀行からの督促状を無視し続けることです。競売の手続きが始まってからでは、選べる選択肢が極端に少なくなります。

将来予測:これからの住宅ローン市場と私たちが備えるべきこと

今後の不動産・金融市場において、金利の緩やかな上昇は避けられないトレンドと予測されます。しかし、これは必ずしも絶望的な状況ではありません。市場の透明性が高まり、リースバックのような新しい不動産活用サービスが普及したことで、消費者の選択肢は以前よりも確実に増えています。また、AIを活用した迅速なローン審査や、個々の家計状況に最適化されたファイナンシャルプランニングツールの登場により、リスクを早期に発見し対処できる環境が整いつつあります。

私たちが備えるべきは、情報のアップデートです。10年前の常識は、現在の不動産市場では通用しないこともあります。「家は所有し続けるもの」という固定観念を捨て、ライフステージに合わせて「住み方」を柔軟に変えていく姿勢こそが、これからの不透明な時代において住まいを守る最強の武器となるでしょう。

まとめ:不安を希望に変えるための第一歩

住宅ローンの返済不安をゼロにするために最も大切なことは、現状を直視し、利用可能なすべての選択肢を比較検討することです。銀行との交渉、借り換え、そして住み続けるためのリースバック。それぞれの手段にはメリットとデメリットがありますが、共通しているのは「早めに動くほど有利な条件を引き出せる」という点です。

家は、あなたと家族を守る器です。その器がストレスの源になってしまっては本末転倒です。もし今、少しでも不安を感じているのなら、まずは専門家や金融機関に相談することから始めてください。適切な対策を講じれば、家を手放すことなく、再び穏やかな日常を取り戻すことは十分に可能です。あなたの決断が、家族の未来を守る一歩となります。

まずは現状の把握から。あなたの家を守るためのシミュレーションを始めましょう。
内部リンク:無料の住宅ローン借り換えシミュレーターはこちら

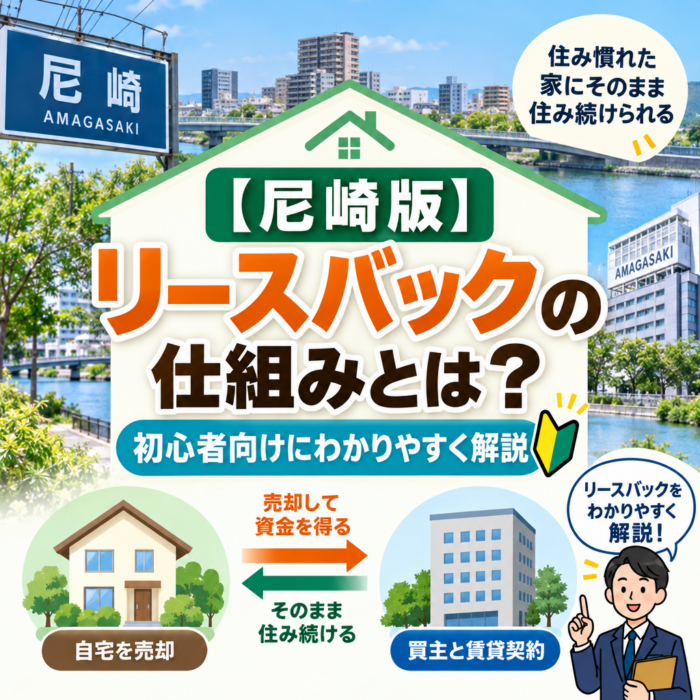
【尼崎版】リースバックの仕組みとは?初心者向けにわかりやすく解説

【尼崎版】リースバックの仕組みとは?初心者向けにわかりやすく解説

【尼崎版】リースバックの仕組みとは?初心者向けにわかりやすく解説

兵庫県尼崎市は、大阪や神戸へのアクセスが非常に良く、古くから住宅地として発展してきました。近年ではJR尼崎駅周辺の再開発が進み、地価の上昇や住環境の向上が注目されています。その一方で、長年住み慣れた家を手放したくないものの、老後資金の確保や住宅ローンの返済に悩む世帯も増えています。そこで選択肢として浮上しているのが「リースバック」という仕組みです。

リースバックとは、一言で言えば「自宅を売却した後も、賃貸としてそのまま住み続けることができる」不動産取引の仕組みです。尼崎市のような利便性の高いエリアでは、不動産の流動性が高いため、リースバックを活用できる可能性が非常に高いのが特徴です。この記事では、尼崎市にお住まいの方に向けて、リースバックの基本から具体的なメリット、注意点までをわかりやすく解説します。

住み慣れた尼崎の街を離れることなく、資産を現金化して生活を安定させるための「新しい住まいの形」を一緒に学んでいきましょう。将来への不安を解消し、より豊かな生活を送るための第一歩として、この記事が役立つことを願っています。

尼崎市の不動産市場とリースバックが注目される背景

尼崎市は、武庫之荘や塚口といった閑静な住宅街から、阪神沿線の下町情緒あふれるエリアまで、多様な表情を持つ街です。近年、尼崎市の地価は底堅く推移しており、特に利便性の高い駅近物件は投資家や不動産会社からの需要が絶えません。このような背景から、尼崎ではリースバックの買い手が見つかりやすい環境が整っています。

現在、尼崎市においても高齢化が進んでおり、「自宅は持っているが現金が不足している」という、いわゆる「ハウスリッチ・キャッシュプア」の状態にある世帯が少なくありません。特に70代以上の世帯では、バブル期前後に購入した広い戸建てを維持し続ける負担が重くのしかかっています。固定資産税や修繕費の支払いが家計を圧迫しているケースも散見されます。

また、尼崎市特有の事情として、親世代が建てた家を子世代が継がない「空き家予備軍」の問題もあります。リースバックを活用すれば、存命中はそのまま自宅に住み続け、将来的な相続トラブルを未然に防ぐことが可能です。このように、経済的な合理性と「今の生活環境を変えたくない」という感情的な希望を両立できる手段として、リースバックが選ばれているのです。

尼崎市内の地価公示価格は、JR尼崎駅周辺を中心に上昇傾向にあります。この資産価値を維持しながら現金化できるリースバックは、まさに時代に即した資産活用術といえるでしょう。

リースバックの仕組みを徹底解剖:売却と賃貸の二重構造

リースバックの仕組みをわかりやすく解説すると、「売買契約」と「賃貸借契約」を同時に締結する仕組みと言い換えられます。まず、不動産会社や投資家に自宅を売却し、一括で売却代金を受け取ります。その後、新しい所有者に対して毎月「家賃」を支払うことで、元の家に住み続ける権利を得るのです。

一般的な不動産売却では、引き渡しと同時に退去し、新居へ引っ越さなければなりません。しかし、リースバックであれば引っ越しの手間や費用が一切かかりません。尼崎市内で長年築いてきた近所付き合いや、かかりつけの病院、慣れ親しんだスーパーなどの生活圏を変えずに済む点は、高齢者にとって最大の安心材料となります。

ここで重要なのは、「所有権」が自分から買い手へと移転するという点です。固定資産税の支払いや建物の維持管理責任は新しい所有者に移ります。一方で、リフォームや大規模修繕を自由に行うことは難しくなるため、契約内容の確認が不可欠です。尼崎市の物件であれば、将来的な再販価値が見込めるため、賃貸期間の柔軟な設定が可能なケースも多いです。

リースバックとリバースモーゲージの違い

よく混同される仕組みに「リバースモーゲージ」がありますが、これらは全く別物です。以下の表で違いを確認しましょう。

項目 リースバック リバースモーゲージ
契約の形態 売却 + 賃貸借契約 自宅を担保にした融資(借入)
所有権 買い手に移転する 自分のまま(死亡時に売却)
毎月の支払い 家賃の支払い 利息のみの支払い(原則)
利用制限 特になし(マンションも可) 年齢制限や物件種別の制限あり
現金の使い道 自由 自由(ただし事業用などは不可)

尼崎でリースバックを利用する5つのメリット

尼崎市でリースバックを選択することには、都市部ならではの具体的なメリットがいくつかあります。まず第一に、「まとまった現金を短期間で確保できる」点です。尼崎市内の物件は需要が安定しているため、査定から契約、現金化までのスピードが非常に早い傾向にあります。急な医療費の支払いや、事業資金の確保が必要な場合に有効です。

第二に、「周囲に売却を知られない」というメリットがあります。尼崎の下町エリアなどでは、近隣の目が気になるという方も多いでしょう。リースバックは外観上、今まで通り住み続けているようにしか見えません。看板が立つこともなく、内覧のために見知らぬ人が家に入ることも最小限で済むため、プライバシーを重視する方に最適です。

第三に、「維持費の負担軽減」です。尼崎市の戸建て物件を所有していると、毎年の固定資産税や都市計画税がかかります。リースバック後はこれらを支払う必要がありません。また、マンションの場合は管理費や修繕積立金の支払いも買い手側の負担となるのが一般的です。月々の支出が「家賃」に一本化されるため、家計管理がシンプルになります。

  • 引越し不要:高齢による体力的負担や、子供の学区変更を避けられる。
  • 住宅ローンの完済:売却代金でローンを相殺し、借金のない生活へ。
  • 相続対策:不動産を現金化しておくことで、遺産分割を円滑にする。
  • 買い戻しが可能:将来的に資金に余裕ができれば、再び所有権を買い戻す契約も可能。
  • 資産の整理:尼崎市の地価が高いうちに利益を確定させ、将来の下落リスクを回避。

注意すべきデメリットとリスク:尼崎での失敗を防ぐために

リースバックは非常に便利な仕組みですが、注意すべきデメリットも存在します。最も理解しておくべきは、「売却価格が市場価格よりも低くなる」という点です。一般的に、リースバックの買取価格は市場相場の7割〜8割程度になると言われています。これは、買い手が将来的な再販リスクや賃借人の居住権を考慮するためです。

次に、「家賃の負担」です。リースバックの家賃は、売却価格をベースに算出されることが多く、周辺の賃貸相場よりも高めに設定されるケースがあります。尼崎市の家賃相場と比較して、あまりに高い家賃を提示された場合は注意が必要です。長期的に住み続ける予定であれば、支払う家賃の総額が売却代金を上回ってしまう「逆転現象」が起きないか計算しておく必要があります。

また、「契約期間の制限」にも注意が必要です。多くのリースバック契約では「定期借家契約」が採用されます。これは期間満了時に更新が保証されない契約形態です。尼崎市で「死ぬまでずっと住み続けたい」と考えている場合は、再契約が可能な「普通借家契約」を選択できる業者を探すか、契約書に更新に関する特約を盛り込むことが不可欠です。

リースバックを検討する際は、目先の現金だけでなく「10年後にいくら支払っているか」という長期的なシミュレーションが成功の鍵を握ります。

実践的アドバイス:尼崎で優良な業者を選ぶステップ

尼崎市でリースバックを成功させるためには、業者選びがすべてと言っても過言ではありません。尼崎に対応している業者は、大手不動産会社から地域密着型の地場業者、さらにはリースバック専門の投資会社まで多岐にわたります。まずは「複数の会社から査定を取る」ことが鉄則です。1社だけの提示額では、それが妥当な条件なのか判断できないからです。

査定を依頼する際は、単に「高く買ってくれるか」だけでなく、「家賃が適正か」「契約期間の融通が利くか」を重視しましょう。特に尼崎市内の駅近物件をお持ちの場合、業者間での競争が激しいため、条件交渉の余地があります。「他社はこの家賃だった」という具体的な数字を出すことで、より有利な条件を引き出せる可能性があります。

また、業者の信頼性を確認するために、過去の取引実績や口コミを調べることも重要です。契約後のトラブルとして多いのが「数年後に突然退去を求められた」「修繕対応をしてくれない」といった内容です。尼崎市に店舗を構える業者であれば、地域の評判を確認しやすく、対面での相談もスムーズに行えるため安心感があります。

  1. 一括査定を利用する:尼崎エリアに対応した複数の業者へ同時に依頼を出す。
  2. 条件の比較検討:買取価格、月額家賃、契約形態(定期借家か普通借家か)を一覧にする。
  3. 担当者の対応をチェック:デメリットやリスクを丁寧に説明してくれるかを確認する。
  4. 契約書の精査:将来の買い戻し価格や、修繕費の負担区分が明記されているかを確認する。
  5. 弁護士や専門家への相談:特に高額な取引になるため、第三者の視点を入れるのが望ましい。

【事例紹介】尼崎市でのリースバック成功・失敗ケース

ここでは、尼崎市で実際にリースバックを利用した方の事例を、わかりやすく解説します。まずは成功事例です。尼崎市武庫之荘にお住まいのAさん(75歳)は、広い一戸建てに一人で暮らしていましたが、年金だけでは固定資産税や外壁塗装の費用が賄えなくなっていました。リースバックを利用して自宅を2,500万円で売却。ローンを完済し、手元に残った資金を老後資金に充てました。家賃は12万円と相場より少し高めですが、修繕の不安から解放され、住み慣れた地域で安心して暮らしています。

一方、失敗事例もあります。阪神尼崎駅近くのマンションを所有していたBさん(60代)は、事業資金のために急いでリースバックを契約しました。しかし、契約内容が「2年間の定期借家契約(再契約不可)」であることを十分理解していませんでした。2年後、買い手から退去を求められ、急いで新居を探す羽目になりました。尼崎の便利な立地を離れ、郊外へ引っ越さざるを得なくなり、生活の質が大きく低下してしまいました。

これらの事例から学べるのは、「契約の出口戦略」を明確にすることの重要性です。いつまで住むのか、将来的に買い戻す可能性はあるのか、退去する際の条件はどうなっているのか。これらを事前に整理しておくことで、尼崎でのリースバックを後悔のないものにできます。特に尼崎のような人気エリアでは、買い手側が早期の転売を狙うケースもあるため、居住期間の保証は最優先事項です。

将来予測:尼崎の不動産トレンドとリースバックの今後

今後の尼崎市の不動産市場において、リースバックはさらに一般的な選択肢になると予測されます。2025年の大阪・関西万博や、尼崎市が進める「住環境向上計画」により、尼崎の都市ブランドは向上し続けています。これにより、不動産会社にとって尼崎の物件は「保有し続けたい優良資産」としての価値が高まっており、リースバックの条件が良くなる傾向にあります。

また、業界全体のトレンドとして、「サービスの多様化」が進んでいます。最近では、家賃の一部を売却代金から差し引くプランや、将来の介護施設への入居サポートが付帯したリースバックなど、高齢者のライフスタイルに寄り添った商品が登場しています。尼崎市内の介護事業者と提携したサービスも増えていくでしょう。これにより、単なる「売却」ではなく「老後のトータルサポート」としての側面が強まっています。

しかし、市場が拡大する一方で、参入業者が増え、中には強引な勧誘を行う悪質な業者も存在します。尼崎市でも消費者センターへの相談件数は増加傾向にあります。今後は、より透明性の高い取引が求められるようになり、消費者は業者の「誠実さ」を見極める目を持つ必要があります。最新の法改正や地域の地価動向に敏感になり、正しい情報を得ることが、資産を守る唯一の方法です。

関連記事:尼崎市の地価動向と今後の不動産売却タイミング

まとめ:尼崎で理想のリースバックを実現するために

尼崎市でのリースバックは、住み慣れた家と地域コミュニティを維持しながら、経済的な自由を手に入れるための強力なツールです。仕組みを正しく理解し、メリットとデメリットを天秤にかけることで、将来の不安を安心に変えることができます。尼崎という利便性の高い街だからこそ、あなたの自宅には大きな価値が眠っています。

最後に、リースバックを検討する上での重要ポイントを振り返りましょう。

  • 所有権を手放すが、そのまま住み続けられる仕組み。
  • 尼崎の地価動向を反映した適正な買取価格を把握する。
  • 家賃設定と契約期間(定期借家 vs 普通借家)を必ず確認する。
  • 複数の業者を比較し、信頼できるパートナーを選ぶ。

まずは、現在の自宅がいくらでリースバック可能なのか、無料査定を依頼することから始めてみてはいかがでしょうか。尼崎での新しい生活設計を、今こそ具体化するチャンスです。専門家のアドバイスを受けながら、あなたにとって最適な選択を見つけてください。