
目次
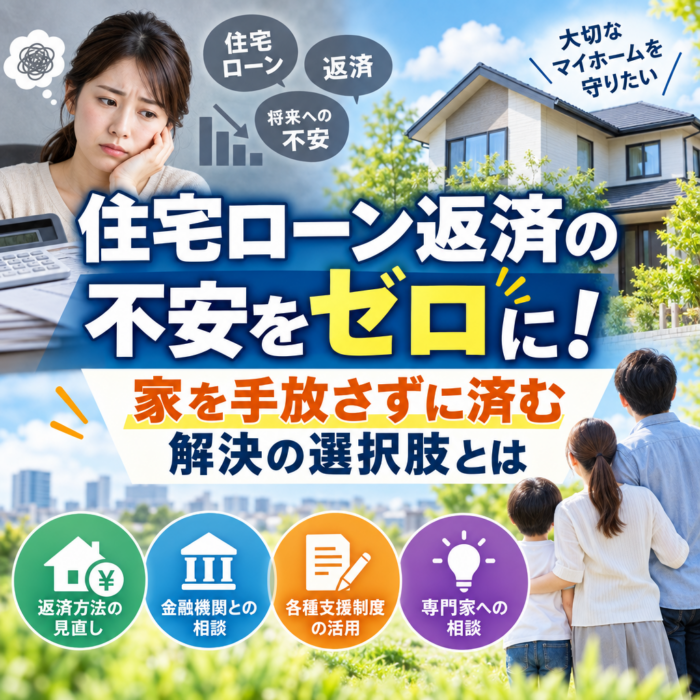
住宅ローン返済の不安を解消し、大切な住まいを守るために
長年住み慣れた我が家は、単なる不動産以上の価値を持つ「生活の基盤」です。しかし、昨今の物価高騰や実質賃金の伸び悩み、そして長らく続いた低金利時代の終焉を予感させる金利動向の変化により、住宅ローンの返済に強い不安を抱く方が急増しています。一度返済が滞れば家を失うのではないかという恐怖は、精神的な余裕を奪い、家族の平穏を脅かします。
しかし、返済が苦しくなったからといって、即座に「競売」や「退去」が確定するわけではありません。現在の不動産市場や金融情勢において、家を手放さずに済むための多角的な選択肢が用意されています。重要なのは、問題が深刻化する前に正しい情報を得て、適切なタイミングで行動を起こすことです。本記事では、返済不安をゼロにするための実践的なステップと、住み続けるための具体的な解決策を詳しく解説します。
「返済が苦しい」と感じた瞬間が、最善の対策を打てる最後のチャンスです。一人で抱え込まず、制度や仕組みを正しく理解することから始めましょう。
現状分析:なぜ今、住宅ローンの返済不安が高まっているのか
日本の金融政策は大きな転換期を迎えています。日本銀行によるマイナス金利政策の解除に伴い、変動金利型の住宅ローンを利用している世帯では、将来的な金利上昇による返済額の増加が現実味を帯びてきました。統計によると、新規借入者の約7割から8割が変動金利を選択しており、わずか1%の金利上昇でも、総返済額が数百万円単位で膨らむ計算になります。
また、ライフステージの変化も大きな要因です。定年退職後の収入減少、予期せぬ病気、あるいは子どもの教育費増大など、借入当初には予想できなかった支出が家計を圧迫します。このような背景から、住宅ローンの返済不安は一部の人に限った問題ではなく、多くの持ち家世帯が直面しうる普遍的なリスクとなっているのです。現状を正確に把握し、家計のキャッシュフローを再点検することが、解決への第一歩となります。
金利上昇が家計に与える具体的なインパクト
例えば、3,000万円を35年返済、金利0.5%で借り入れている場合、金利が1.5%に上昇するだけで、月々の返済額は約1.4万円増加します。年間では約17万円の負担増となり、これが20年、30年と続く影響は無視できません。こうした数字を具体的に算出することで、漠然とした不安を「具体的な課題」へと変換し、対策を練ることが可能になります。
選択肢1:金融機関との交渉による「リスケジュール」
返済が一時的に困難になった場合、まず検討すべき選択肢は、現在借り入れを行っている金融機関への相談です。これを「リスケジュール(条件変更)」と呼びます。銀行側にとっても、債務者が自己破産して債権が回収不能になるよりは、条件を変更してでも完済してもらう方がメリットがあるため、真摯な相談には応じてくれるケースが多いのが実情です。
リスケジュールで具体的に行われる処置には、以下のようなものがあります。これらを組み合わせることで、月々の負担を劇的に軽減できる可能性があります。
- 返済期間の延長:完済時期を遅らせることで、毎月の返済額を減らす方法です。
- 一定期間の元金据え置き:利息のみの支払いとし、元金の返済を一時的に猶予してもらう措置です。
- ボーナス払いの見直し:ボーナス支給額の減少に合わせて、毎月の返済に組み込む比率を調整します。
ただし、リスケジュールはあくまで「支払いの先送り」であり、総返済額は増加する点に注意が必要です。また、一度リスケジュールを行うと、完済するまで新たな借り入れ(教育ローンやマイカーローンなど)が難しくなる「信用情報への影響」も考慮しなければなりません。一時的な収入減が原因であれば、非常に有効な手段となります。
関連記事:銀行へのリスケジュール相談を成功させるための準備リスト
選択肢2:低金利ローンへの「借り換え」と固定金利への移行
もし現在のローン金利が市場相場よりも高い場合、他の金融機関へ住宅ローンを借り換えることで、返済不安を根本から解消できる可能性があります。特に10年以上前にローンを組んだ方や、金利の見直しを行っていない方は、借り換えによって総返済額を数百万円単位で削減できるケースが少なくありません。
借り換えを検討する際の目安は、一般的に以下の3つの条件を満たす場合と言われています。これらに該当する場合は、シミュレーションを行う価値が十分にあります。
- ローン残高が1,000万円以上ある
- 残りの返済期間が10年以上ある
- 現在の金利と借り換え後の金利差が0.5%以上ある
また、今後の金利上昇を懸念している場合は、変動金利から全期間固定金利へ借り換えることで、将来の支払額を確定させるという戦略も有効です。月々の支払額が多少上がったとしても、「これ以上増えない」という安心感を得ることは、精神的な返済不安をゼロにするための大きな助けとなります。借り換えには諸費用(事務手数料や登記費用)がかかるため、費用対効果を厳密に算出することが重要です。
選択肢3:家を手放さずに住み続ける「セール・アンド・リースバック」
「住宅ローンの返済は限界だが、どうしても今の家に住み続けたい」という切実な願いを叶える画期的な仕組みが、セール・アンド・リースバックです。これは、自宅を専門の不動産会社などに売却し、売却代金で住宅ローンを一括完済した上で、買主と賃貸借契約を結んでそのまま住み続けるという手法です。
この方法の最大のメリットは、所有権は失うものの、引越しをすることなく現在の生活環境を維持できる点にあります。近所に知られることなく資金調達ができ、固定資産税や修繕積立金の負担もなくなります。将来的に余裕ができた際に、家を買い戻す(買戻権)特約を付けることも可能です。
| 項目 | 通常の売却 | セール・アンド・リースバック |
|---|---|---|
| 住居の継続 | 不可(退去が必要) | 可能(そのまま住める) |
| 住宅ローンの完済 | 売却代金で充当 | 売却代金で充当 |
| 毎月の支出 | なし(新居の家賃のみ) | 家賃(リース料)の支払い |
| 固定資産税 | なし | なし(所有者ではなくなるため) |
注意点としては、家賃が発生すること、および売却価格が市場価格の7割〜8割程度になる傾向があることです。しかし、競売による強制退去を避けるための強力な選択肢として、近年利用者が急増しています。特に高齢者世帯や、子どもの学区を変えたくない子育て世代にとって、住み慣れた家を守るための「最後の砦」となり得ます。
実践的なアドバイス:家計の見直しと保険の活用
住宅ローンの問題は、単独で存在するのではなく、家計全体のバランスの中にあります。返済に窮した際、真っ先に検討すべきは「固定費の削減」です。通信費、保険料、サブスクリプションサービスなど、無意識に支払っている費用を徹底的に洗い出しましょう。特に、住宅ローンを組む際に加入した「団体信用生命保険(団信)」と、個人で加入している生命保険の内容が重複しているケースは非常に多いです。
また、火災保険や地震保険のプラン見直しも有効です。補償内容を精査し、現在の建物価値に合わせた適切なプランに変更することで、年間数万円の節約になることもあります。こうした小さな積み重ねが、月々の返済余力を生み出し、返済不安を和らげる原動力となります。
公的支援制度の活用を忘れない
失業や病気によって返済が困難になった場合、自治体の「住居確保給付金」などの公的支援が受けられる可能性があります。また、自然災害の影響で返済が滞った場合には、「自然災害による被災ローン減免制度」という特別な枠組みも存在します。これらの制度は、自ら申請しなければ適用されません。困ったときはまず、お住まいの地域の役所や法テラスなどの相談窓口を活用しましょう。
事例紹介:返済危機を乗り越えた2つのケース
解決策をより具体的にイメージするために、実際に住宅ローン返済の不安を解消した事例を紹介します。成功の鍵は、いずれも「早期の決断」にありました。
ケースA:借り換えと固定費削減で月5万円の負担軽減
40代の会社員Bさんは、子どもの進学に伴う教育費増大により、月々の返済が苦しくなりました。当初は貯金を切り崩していましたが、限界を感じて専門家に相談。結果、金利1.2%のローンから0.4%のローンへ借り換えを行い、同時に不要な生命保険を解約。月々の返済額が3万円減り、保険料の削減分と合わせて月5万円の余裕が生まれました。家を手放すことなく、子どもの教育資金も確保できた成功例です。
ケースB:リースバックで老後の生活資金を確保
定年退職後、年金収入だけではローンの支払いが困難になった70代のCさん夫婦。家を売って老人ホームに入ることも考えましたが、住み慣れた地域を離れたくないという強い希望がありました。そこでセール・アンド・リースバックを選択。売却代金でローンを完済し、手元に残った資金を生活費に充てることで、家賃を払いながらも安心して暮らし続けることができています。
失敗するパターンの多くは、「なんとかなるだろう」と放置し、銀行からの督促状を無視し続けることです。競売の手続きが始まってからでは、選べる選択肢が極端に少なくなります。
将来予測:これからの住宅ローン市場と私たちが備えるべきこと
今後の不動産・金融市場において、金利の緩やかな上昇は避けられないトレンドと予測されます。しかし、これは必ずしも絶望的な状況ではありません。市場の透明性が高まり、リースバックのような新しい不動産活用サービスが普及したことで、消費者の選択肢は以前よりも確実に増えています。また、AIを活用した迅速なローン審査や、個々の家計状況に最適化されたファイナンシャルプランニングツールの登場により、リスクを早期に発見し対処できる環境が整いつつあります。
私たちが備えるべきは、情報のアップデートです。10年前の常識は、現在の不動産市場では通用しないこともあります。「家は所有し続けるもの」という固定観念を捨て、ライフステージに合わせて「住み方」を柔軟に変えていく姿勢こそが、これからの不透明な時代において住まいを守る最強の武器となるでしょう。
まとめ:不安を希望に変えるための第一歩
住宅ローンの返済不安をゼロにするために最も大切なことは、現状を直視し、利用可能なすべての選択肢を比較検討することです。銀行との交渉、借り換え、そして住み続けるためのリースバック。それぞれの手段にはメリットとデメリットがありますが、共通しているのは「早めに動くほど有利な条件を引き出せる」という点です。
家は、あなたと家族を守る器です。その器がストレスの源になってしまっては本末転倒です。もし今、少しでも不安を感じているのなら、まずは専門家や金融機関に相談することから始めてください。適切な対策を講じれば、家を手放すことなく、再び穏やかな日常を取り戻すことは十分に可能です。あなたの決断が、家族の未来を守る一歩となります。
まずは現状の把握から。あなたの家を守るためのシミュレーションを始めましょう。
